汽车零配件行业地图 内外饰产业链深度跟踪(华域汽车、新泉股份、岱美股份)
引言
随着汽车产业向电动化、智能化转型,汽车零配件行业正经历深刻变革。内外饰作为汽车零配件的重要组成部分,不仅影响车辆的美观与舒适性,更直接关系到轻量化、环保及用户体验。本文基于汽车零配件行业地图,聚焦内外饰产业链,对国内代表性企业华域汽车、新泉股份、岱美股份进行深度跟踪分析,梳理其业务布局、市场地位及未来增长潜力。
一、内外饰产业链概览
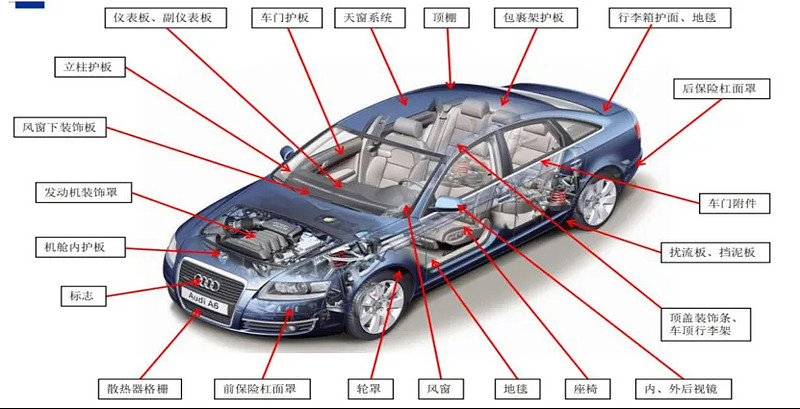
内外饰产业链上游主要包括原材料(塑料粒子、皮革、织物、涂料等)及模具、设备供应商;中游为内外饰总成及零部件制造商,如保险杠、仪表板、门板、座椅、顶棚、地毯等;下游则为整车厂(OEM)及售后服务市场。当前,产业链呈现以下趋势:
- 轻量化与环保化:以塑代钢、低VOC材料、可回收材料应用加速。
- 智能化集成:氛围灯、触控面板、智能表面等技术融入内外饰。
- 模块化与平台化供货:Tier1企业向系统集成商转变,提升单车价值量。
- 国产替代加速:本土企业凭借成本、响应速度优势,逐步替代外资供应商。
二、华域汽车:综合性龙头,内外饰业务稳健
华域汽车(600741.SH)是上汽集团旗下综合性零部件集团,业务覆盖内外饰、金属成型、功能件、电子电器等。在内外饰领域,公司通过延锋汽车饰件系统(与安道拓合资)占据国内领先地位,产品包括仪表板、门板、副仪表板、座椅等。
- 业务亮点:
- 延锋内饰全球布局,客户涵盖上汽大众、上汽通用、特斯拉、比亚迪等。
- 座椅业务整合后,协同效应显现,单车价值量提升。
- 智能化内饰加速落地,如智能表面、氛围灯等。
- 财务表现:2022年内外饰业务营收约占总营收的40%,毛利率稳定在15%左右。
- 增长驱动:受益于上汽集团销量回暖及海外市场拓展,预计内外饰业务保持平稳增长。
三、新泉股份:自主内外饰新贵,乘用车客户多元化
新泉股份(603179.SH)专注于汽车内外饰件,主要产品包括仪表板总成、顶柜总成、门内护板总成、立柱护板总成等。公司以商用车起家,近年大力拓展乘用车市场,成为吉利、奇瑞、比亚迪、特斯拉等车企的供应商。
- 业务亮点:
- 配套特斯拉Model 3/Y,仪表板总成单车价值量高。
- 乘用车业务占比持续提升,2022年超过70%。
- 成本控制能力强,毛利率高于行业平均水平(约20%)。
- 财务表现:2022年营收同比增长50%以上,净利润增速超80%。
- 增长驱动:绑定比亚迪、特斯拉等头部新能源车企,随着新车型放量,业绩弹性大。
四、岱美股份:遮阳板全球龙头,品类拓展加速
岱美股份(603730.SH)是全球汽车遮阳板行业龙头,全球市占率约30%。产品包括遮阳板、头枕、顶棚中央控制器等,客户覆盖通用、福特、大众、戴姆勒、特斯拉等。
- 业务亮点:
- 遮阳板业务全球领先,配套特斯拉、Rivian等新势力。
- 通过收购Motus,切入头枕、扶手等内饰件,拓宽产品线。
- 海外收入占比高(约70%),全球化布局完善。
- 财务表现:2022年营收约40亿元,净利润约5亿元,毛利率约28%。
- 增长驱动:遮阳板业务稳定增长,头枕等新品类贡献增量,特斯拉等客户放量带来业绩提升。
五、投资建议与风险提示
投资建议:内外饰行业受益于汽车消费升级及国产替代,建议关注:
- 华域汽车:综合性龙头,估值低,分红稳定。
- 新泉股份:成长性突出,新能源客户占比高。
- 岱美股份:全球遮阳板龙头,品类拓展打开空间。
风险提示:
- 汽车行业销量不及预期;
- 原材料价格上涨;
- 新客户拓展不及预期;
- 汇率波动风险。
汽车内外饰产业链正迎来新的发展机遇,华域汽车、新泉股份、岱美股份作为各自细分领域的佼佼者,有望凭借技术、客户和成本优势,在行业变革中脱颖而出。投资者可结合行业趋势及公司基本面,把握产业链投资机会。
如若转载,请注明出处:http://www.gzscauto.com/product/19.html
更新时间:2026-09-15 15:22:16